

Гонконгская компания облагается налогом на прибыль, возникающую в Гонконге или полученную из Гонконга, а не автоматически на весь мировой доход. Позиция об иностранном источнике может быть обоснована лишь тогда, когда фактические операции, создавшие прибыль, и своевременно сформированные документы подтверждают возникновение соответствующей прибыли за пределами Гонконга. Для определённых пассивных иностранных доходов и прибыли от отчуждения, полученных в Гонконге организацией многонациональной группы, требуется отдельный анализ FSIE.
Территориальный принцип налогообложения является одной из самых известных особенностей налоговой системы Гонконга. Одновременно это один из самых часто неправильно понимаемых вопросов. Компания, учреждённая в Гонконге, не облагается налогом на всю мировую прибыль только потому, что она зарегистрирована в Гонконге. Но прибыль также не считается полученной из-за пределов Гонконга только потому, что клиент, поставщик, банковский счёт или валюта платежа находятся за пределами Гонконга.
В Гонконге налогом на прибыль облагается прибыль, возникшая в Гонконге или полученная из Гонконга от торговли, профессии или предпринимательской деятельности, осуществляемой в Гонконге. Департамент внутренних доходов Гонконга объясняет три основных условия возникновения обязанности по налогу на прибыль: лицо ведёт торговлю, профессию или предпринимательскую деятельность в Гонконге; эта деятельность приносит прибыль; и такая прибыль возникает в Гонконге или получена из Гонконга.
Третье условие, то есть источник прибыли, обычно является самым сложным. Его нельзя определить только по месту регистрации компании, месту поступления денежных средств, месту нахождения клиента или месту нахождения участника. Анализ источника прибыли требует практической проверки того, как прибыль фактически была заработана.
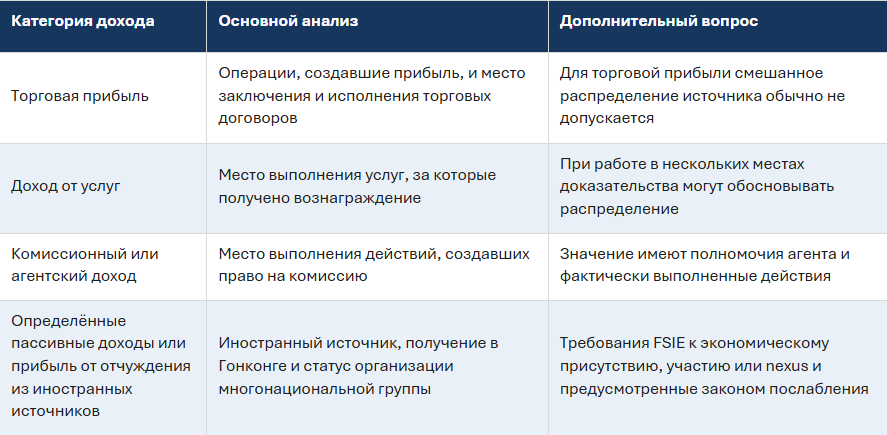
Обычный анализ источника прибыли не завершает проверку для каждого налогоплательщика. В соответствии с гонконгским режимом освобождения доходов из иностранных источников (FSIE) определённые иностранные процентные доходы, дивиденды, доходы от интеллектуальной собственности и прибыль от отчуждения активов, полученные в Гонконге организацией, входящей в многонациональную группу предприятий, могут облагаться налогом на прибыль, если не выполнены применимые требования к экономическому присутствию, участию или nexus либо не применяется иное установленное законом исключение или послабление. Уточнённый режим применяется к соответствующей прибыли от отчуждения активов, не относящихся к интеллектуальной собственности, с 1 января 2024 года. Активный торговый доход и доход от услуг по-прежнему анализируются по обычным правилам источника, однако до подготовки позиции необходимо классифицировать каждый поток дохода.
Главный вопрос можно сформулировать просто, но доказать ответ на него часто сложно: что именно налогоплательщик сделал для получения прибыли и где он это сделал? В центре внимания находятся собственные операции налогоплательщика, которые создают прибыль, а не только общая деятельность группы компаний и не действия, которые являются предварительными или второстепенными.
Поэтому заявление о прибыли из-за пределов Гонконга должно быть основано на доказательствах. Компания должна определить соответствующий вид дохода, операции, которые его создали, лиц, выполнявших работу, место выполнения работы и документы, подтверждающие такую позицию.
Для торговых компаний важным фактором остаётся место заключения и исполнения договоров покупки и продажи. Однако разъяснения Департамента внутренних доходов подчёркивают, что заключение договора не означает только формальное юридическое подписание. Оно может включать переговоры, согласование, заключение и исполнение условий договора. Поэтому необходимо рассматривать более широкую фактическую картину.
Торговой компании следует определить, где и кем выполнялись следующие функции:
Распространённое заблуждение состоит в том, что иностранные клиенты автоматически делают прибыль полученной из-за пределов Гонконга. Это неверный подход. Если существенные торговые операции выполнялись в Гонконге, прибыль может иметь гонконгский источник. И наоборот, если соответствующие договоры и торговые операции действительно осуществлялись за пределами Гонконга, позиция о внегонконгском источнике прибыли может быть обоснованной при наличии согласующихся доказательств.
Доход от услуг, посреднической деятельности и вознаграждения за содействие сделкам анализируется иначе, чем торговая прибыль. Для дохода от услуг источник обычно определяется по месту выполнения услуг, которые создают плату. Для посреднического вознаграждения обычно важно, где посредник выполняет действия, которые приводят к заключению сделки между сторонами.
Это имеет практическое значение. Компания, получающая плату за консультационные услуги, должна подтверждать, где фактически выполнялась консультационная работа, где создавались результаты работы и где осуществлялось взаимодействие с клиентом. Компания, получающая вознаграждение за поиск поставщиков или продажу, должна подтверждать, где выполнялись действия, которые привели к сделке. Компания, оказывающая услуги внутри группы, должна показать, кто оказывал услуги, кому, на основании какого соглашения и из какого места.
Если услуги выполнялись частично в Гонконге и частично за его пределами, распределение прибыли может быть уместным в зависимости от фактов. Это не означает, что процент можно выбрать произвольно. Могут потребоваться учёт времени, результаты выполненных работ, место нахождения работников, сведения о поездках, документы по проекту и переписка.
Место управления имеет значение, но само по себе обычно не является решающим. Заседание совета директоров за пределами Гонконга, иностранный адрес или зарубежный банковский счёт сами по себе не доказывают, что прибыль получена из-за пределов Гонконга. Аналогично, повседневные решения, принимаемые в Гонконге, не всегда окончательно решают вопрос источника, если соответствующие операции, создавшие прибыль, происходили в другом месте.
Практический вопрос состоит в том, имеет ли компания реальное операционное содержание в том месте, где, по её утверждению, была создана прибыль. Доказательствами могут быть иностранные работники, представители, помещения, сведения о поездках, полномочия на переговоры и заключение договоров, документы об оказании услуг, документы о поставках и коммерческая переписка. Структура с иностранными клиентами, но без реальной иностранной операционной деятельности, может быть слабой, если фактическая работа выполнялась в Гонконге.
Компания, заявляющая о прибыли из-за пределов Гонконга, должна собрать доказательства до подачи налоговой декларации, а не только после запроса Департамента внутренних доходов. Полезными доказательствами могут быть:
Цель состоит не в создании документов ради документов. Цель состоит в том, чтобы показать связную цепочку между доходом, операциями, которые создали прибыль, и заявленным источником этой прибыли.
Позиция о прибыли из-за пределов Гонконга должна быть отражена в декларации по налогу на прибыль и в налоговом расчёте таким образом, чтобы она была понятна и подтверждалась бухгалтерскими данными. Пояснения Департамента внутренних доходов к декларации по налогу на прибыль требуют раскрывать сведения о прибыли, доходе или процентах, заявленных как имеющие источник за пределами Гонконга, а также о связанных прямых и косвенных расходах.
Надёжный налоговый расчёт должен определить соответствующий доход, объяснить порядок расчёта суммы, показать расходы, отнесённые к такому доходу, и согласовать заявленную позицию с проверенной финансовой отчётностью и основными бухгалтерскими записями. Если у компании есть как гонконгский доход, так и доход из-за пределов Гонконга, метод распределения должен быть разумным, документированным и соответствующим фактам.
Департамент внутренних доходов может направить запрос по заявлению о прибыли из-за пределов Гонконга. В официальных разъяснениях указано, что налогоплательщики должны быть готовы подтвердить документальными доказательствами, что прибыль по операции была получена за пределами Гонконга. Департамент может запросить подробные сведения об операциях по сделке, поскольку именно эти операции являются центральными для анализа источника прибыли.
Обычно вопросы могут касаться того, кто вёл переговоры, где были заключены договоры, кто оказывал услуги, имели ли иностранные представители реальные полномочия, как была организована поставка товаров, где согласовывались платежи, как распределялись расходы и подтверждают ли бухгалтерские записи объяснение компании.
Слабый бухгалтерский учёт может подорвать заявление о прибыли из-за пределов Гонконга даже тогда, когда коммерческая позиция в целом могла бы быть обоснованной. Если компания не может определить, какие счета относятся к заявленной прибыли, какие расходы связаны с этими счетами, кто выполнял работу или как поступления по банку соответствуют учётным данным, позицию становится сложно подтвердить.
Правила хранения документов в Гонконге требуют от лиц, ведущих бизнес, хранить достаточные записи о доходах, расходах, активах и обязательствах, чтобы облагаемая прибыль могла быть легко определена. Такие записи обычно должны храниться не менее семи лет. Для заявления о прибыли из-за пределов Гонконга это означает, что бухгалтерские записи должны связывать налоговую позицию с доказательствами на уровне отдельных операций.
Владельцы бизнеса часто неправильно понимают территориальный принцип. Следующие утверждения распространены, но неполны:
Правильный подход не основан на одном отдельном факте. Необходимо проанализировать все существенные операции, которые создали прибыль, и определить, где они происходили.
Перед заявлением о прибыли из-за пределов Гонконга директорам, финансовым специалистам и консультантам следует задать следующие вопросы:
Департамент внутренних доходов указывает, что предварительные разъяснения по источнику прибыли от бизнеса могут быть получены для большей определённости при соблюдении соответствующей процедуры и оплате сбора. Это может быть полезно, когда суммы существенны или факты сложны.
Территориальный принцип остаётся важной особенностью налоговой системы Гонконга, но его нельзя воспринимать как простой способ избежать налога. Заявление о прибыли из-за пределов Гонконга должно рассматриваться как налоговая позиция, основанная на доказательствах. Компания должна определить доход, проанализировать операции, создавшие прибыль, сохранить подтверждающие документы и подготовить налоговый расчёт, способный выдержать запрос Департамента внутренних доходов.
Для гонконгских компаний с торговым доходом, доходом от услуг, посредническим вознаграждением, вознаграждением за содействие сделкам или доходом от внутригрупповых услуг основная задача состоит в том, чтобы налоговая позиция соответствовала реальным операциям компании, бухгалтерским записям и документальным доказательствам.
Нет. В общем случае в Гонконге облагается прибыль, возникающая в Гонконге или полученная из Гонконга в результате торговли, профессии или бизнеса, осуществляемых в Гонконге. Место регистрации, клиент и банковский счёт не определяют результат. Однако режим FSIE может охватывать определённый иностранный доход, полученный в Гонконге организацией многонациональной группы, если освобождение или послабление не применяется.
Нет. Иностранный клиент является лишь одним обстоятельством. Для торговой прибыли IRD рассматривает место заключения и исполнения договоров купли-продажи и иных существенных торговых операций. Для услуг и комиссий применяется иной фокус. Вывод необходимо подтвердить документами по каждой операции.
Как правило, не только потому, что часть торговых действий происходила за пределами Гонконга. В руководстве IRD торговая прибыль обычно рассматривается как полностью облагаемая либо полностью необлагаемая с учётом всех фактов. Для некоторых услуг распределение возможно, но требует обоснованной фактической и доказательной базы.
Состав зависит от дохода и обычно включает договоры, переписку о переговорах, заказы на покупку и продажу, транспортные документы, результаты услуг, сведения о поездках и местонахождении работников, полномочия агентов, счета, банковские выписки, распределение расходов и бухгалтерские сверки. Документы должны показывать, кто и где выполнял каждую операцию, создавшую прибыль.
Деловые документы в общем случае хранятся не менее семи лет. Для документов, относящихся к определённым иностранным доходам в рамках FSIE, действуют специальные правила исчисления срока. Комплект по иностранному источнику должен связывать налоговый расчёт с отдельными операциями и подтверждающими документами.
Нет. Налог на прибыль определяется по каждому налоговому году, а операционная модель может измениться. Принятие позиции ранее может иметь значение как фактическая история, но не связывает IRD на будущие периоды. Анализ источника и доказательства необходимо пересматривать ежегодно.
Возможна процедура предварительного налогового разъяснения. IRD также предусматривает отдельное предварительное разъяснение о соблюдении требования экономического присутствия в рамках FSIE. Условия, документы, сроки и сборы следует проверить применительно к конкретному заявлению.
© 2004-2024 Global Corporate Solutions

Получайте обновления и практические советы
по международному бизнесу, праву, налогообложению,
бухгалтерскому учёту и комплаенсу!
Следите за новостями офшорной индустрии в нашем Telegram:
Хотите получать обновления на e-mail?
Введите адрес электронной почты, чтобы подписаться на рассылку.
