

Проверка соблюдения требований гонконгской компании — это структурированная проверка того, соответствуют ли друг другу открытые сведения в Реестре компаний, внутренние корпоративные реестры, бухгалтерские доказательства, налоговая позиция, сведения о владении, банковский профиль и фактическая деятельность компании. Это не очередной срок подачи документов, а предупредительная процедура, которая помогает выявить несоответствия до того, как они станут вопросом для Реестра компаний, Налогового департамента, банка, аудитора или директоров.
Такая проверка особенно полезна для компаний с иностранными владельцами, компаний, перерегистрированных в Гонконге, групповых структур, компаний перед аудитом или налоговой подачей, а также компаний, у которых в течение года менялись директора, участники, деятельность, банки или поставщики услуг.
Гонконгские компании часто воспринимают соблюдение требований как набор отдельных действий: годовая декларация подаётся в Реестр компаний, свидетельство о регистрации бизнеса продлевается, бухгалтерские записи готовятся для аудита, налоговая декларация по налогу на прибыль готовится налоговыми консультантами, а вопросы банка рассматриваются только тогда, когда банк их задаёт.
Такой подход может работать, пока компания проста и в ней ничего не меняется. Риск возникает тогда, когда в течение года меняются участники, директора, деятельность, банковские операции или структура группы. В такой ситуации отдельные документы могут быть правильными сами по себе, но противоречить друг другу при совместной проверке.
Практическая цель проверки — установить, рассказывают ли документы компании одну согласованную историю. Форма может быть подана вовремя, но проблема всё равно существует, если внутренний реестр, решение совета директоров, бухгалтерское отражение, налоговое приложение и банковское объяснение не совпадают.
Полезная проверка обычно охватывает четыре направления. Во-первых, точность открытых сведений в Реестре компаний. Во-вторых, полноту и актуальность внутренних корпоративных документов. В-третьих, наличие бухгалтерских, аудиторских и налоговых доказательств, подтверждающих деловую позицию компании. В-четвёртых, соответствие банковского профиля и данных проверки клиента фактическим операциям и коммерческой деятельности.
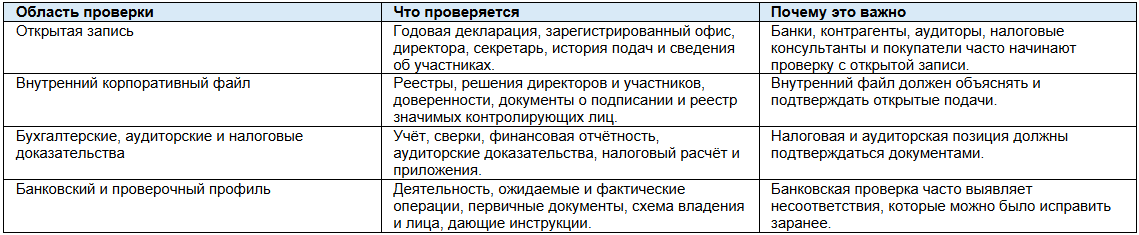
Открытая запись часто является первым источником, который проверяют банки, контрагенты, налоговые консультанты, аудиторы и потенциальные покупатели. Поэтому проверка соблюдения требований должна подтвердить, что сведения в Реестре компаний точны и согласуются с внутренними документами компании.
Следует проверить название и статус компании, зарегистрированный офис, директоров, секретаря компании, сведения об участниках, отражённые в последней годовой декларации, историю подач и уведомления, поданные после регистрации. Цель состоит не только в подтверждении факта подачи формы, но и в подтверждении того, что открытая запись отражает текущее положение.
Для местной частной компании годовая декларация должна быть подана в течение 42 дней после годовщины регистрации. Для перерегистрированной в Гонконге частной компании 42-дневный срок отсчитывается после годовщины даты перерегистрации. Практическая проверка должна установить, была ли годовая декларация подана вовремя, была ли она принята, и соответствовали ли указанные в ней сведения фактическому управлению и владению на дату декларации.
Внутренний корпоративный файл должен подтверждать открытую запись и объяснять, как компания пришла к текущему состоянию. Это особенно важно, если менялись директора, участники, секретарь компании, зарегистрированный офис, размер капитала или порядок контроля.
Следует проверить реестр участников, реестр директоров, реестр секретарей компании, реестр значимых контролирующих лиц, документы о передаче и выпуске долей участия, решения директоров, решения участников, письменные согласования, доверенности и документы о подписании. Если компания меняла поставщика услуг, необходимо также проверить переданный пакет документов.
Документ может быть технически подан, но при этом оставлять пробел в compliance, если внутренний реестр компании, решения директоров, схема владения, банковский файл и документы консультантов не совпадают. Поэтому проверка должна искать согласованность, а не только доказательство подачи.
Регистрация бизнеса является ещё одной областью, где сведения могут устареть. Компания может начинать с одной модели деятельности, а позднее изменить вид деятельности, адрес, торговое название, работу через подразделение, страны клиентов и поставщиков или необходимость получения разрешений.
Департамент внутренних доходов Гонконга требует подать заявление о регистрации бизнеса в течение одного месяца с начала деятельности и сообщать об изменении зарегистрированных сведений в течение одного месяца. Он также разъясняет, что регистрация бизнеса не является разрешением на торговлю и сама по себе не регулирует деятельность.
Проверка должна оценить, описывают ли зарегистрированные сведения фактическую деятельность компании и не создало ли изменение деятельности дополнительные вопросы, связанные с разрешениями, налогами, payroll, ПОД/ФТ или проверкой клиента.
Бухгалтерский учёт, аудит и налоговая подача не должны рассматриваться отдельно друг от друга. Бухгалтерские записи должны объяснять банковские операции; аудиторский файл должен подтверждать финансовую отчётность; налоговый расчёт должен согласовываться с бухгалтерскими записями и подтверждающими приложениями.
Реестр компаний разъясняет, что директора должны готовить финансовую отчётность за каждый финансовый год в соответствии с Ордонансом о компаниях и что финансовая отчётность должна проходить аудит, за исключением бездействующих компаний. Налоговый департамент требует, чтобы компании и товарищества с валовым доходом за базовый период подавали декларации по налогу на прибыль вместе с подтверждающими документами, за исключением отдельных случаев.
Практическая проверка должна установить, завершён ли бухгалтерский учёт, согласованы ли остатки и движения по банковским счетам, подтверждены ли внутригрупповые остатки, объяснены ли займы директоров и участников, подтверждены ли операции со связанными лицами и имеется ли доказательная база для offshore profits, capital treatment или иной технической налоговой позиции.
Проверка должна выяснять не только то, была ли подготовлена годовая отчётность. Она должна установить, существуют ли исходные документы и можно ли быстро получить к ним доступ при необходимости.
Департамент внутренних доходов указывает, что каждое лицо, ведущее торговую, профессиональную или предпринимательскую деятельность в Гонконге, должно хранить достаточные записи на английском или китайском языке о доходах и расходах, позволяющие определить налогооблагаемую прибыль, и хранить такие записи не менее семи лет.
На практике следует проверить наличие и систематизацию договоров, счетов, банковских выписок, квитанций, платёжных поручений, payroll-документов, договоров займа, документов по связанным сторонам и переписки, подтверждающей существенные операции.
Файл компании должен показывать, что директора осуществляли надзор. Директора не обязаны лично готовить каждую форму или бухгалтерское приложение, но они должны понимать деятельность компании, утверждать существенные решения и обеспечивать получение консультантами понятных указаний.
Эта часть проверки должна установить, получают ли директора достаточную управленческую информацию, существуют ли решения по существенным операциям, соответствуют ли решения операциям, отражённым в учёте, и получают ли секретарь компании, бухгалтер, аудитор и налоговый представитель согласованные инструкции.
Реестр компаний рекомендует директорам ознакомиться с руководством об обязанностях директоров. На практике проверка помогает показать, что директора не полагались пассивно на консультантов, а сохраняли надзор за делами компании.
Сведения о владении и контроле содержатся не в одном документе. Они могут отражаться в годовой декларации, реестре участников, реестре значимых контролирующих лиц, схеме группы, due diligence файле, банковском файле, рабочих документах аудитора и налогового консультанта. Эти документы не должны рассказывать разные истории.
Режим реестра значимых контролирующих лиц требует, чтобы компании, зарегистрированные или перерегистрированные в Гонконге, получали и поддерживали актуальные сведения о фактическом владении и хранили реестр, доступный для проверки правоохранительными органами по требованию. Отдельно руководство для TCSP требует выявлять бенефициарных владельцев и понимать структуру владения и контроля.
Проверка должна установить, согласуются ли схемы владения, номинальные договорённости, реестры участников, права контроля и объяснения для банка. Одни и те же факты могут использоваться в разных процедурах, но каждая процедура имеет собственную цель и собственный уровень доказательств.
Банковские проверки часто выявляют несоответствия, которые можно было обнаружить заранее. Банк может сопоставить заявленную деятельность компании с фактическими операциями, странами клиентов и поставщиков, платежами третьих лиц, движением займов, происхождением средств и первичными документами.
Проверка должна установить, может ли компания объяснить крупные поступления и платежи и соответствуют ли бухгалтерские записи банковской деятельности. Также следует проверить, изменилась ли деятельность компании после открытия счёта и нужно ли обновить описание компании в банке до следующей периодической проверки.
Это не только банковский вопрос. Если банковские движения невозможно объяснить, та же проблема может затронуть бухгалтерский учёт, аудит, налоговую отчётность и профессиональную проверку клиента.
Большинство проблем compliance являются проблемами согласованности. Они часто возникают потому, что каждый документ обновлялся отдельно, а не потому, что компания намеренно игнорировала требования.
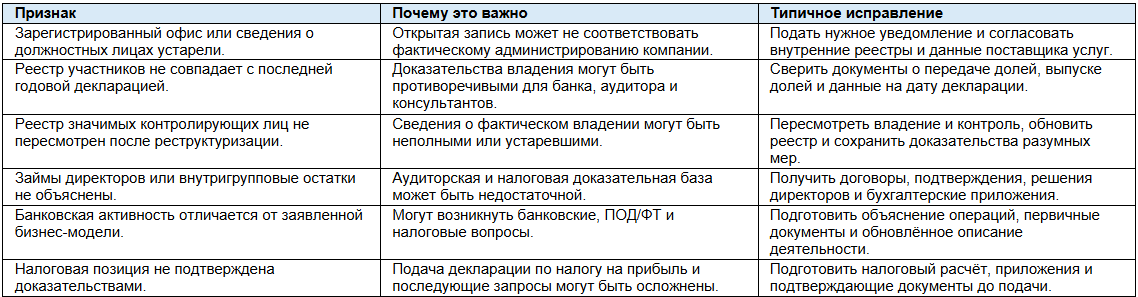
Проверка особенно полезна ежегодно перед подачей годовой декларации и началом налогового цикла, перед началом аудита, перед открытием банковского счёта или ответом на банковскую проверку, перед передачей или выпуском долей участия, перед реструктуризацией группы, перед продажей компании, после изменения директоров или участников, после изменения секретаря компании или поставщика услуг, после перерегистрации в Гонконге или после существенного изменения деятельности либо движения операций.
Проверка наиболее эффективна до того, как внешний участник задаст вопросы. Исправить запись, получить недостающее согласование или оформить объяснение операции легче, пока вовлечённые лица и исходные доказательства доступны.
Хорошая проверка должна давать ясный результат, а не только перечень опасений. В результате указывается, какие области проверялись, какие документы изучались, какие несоответствия обнаружены, каков уровень риска, какие исправительные действия рекомендованы, кто отвечает за выполнение, каков срок и какие доказательства подтвердят завершение.
Также следует выделить вопросы, требующие правового, налогового, аудиторского или ПОД/ФТ анализа. Некоторые вопросы можно исправить подачей недостающей формы или обновлением внутреннего реестра. Другие требуют профессионального суждения, последующего оформления документов, налогового анализа или общения с банком либо государственным органом.
Eltoma может помочь провести структурированную проверку соблюдения требований гонконгской компании, включая statutory records, подачи в Реестр компаний, реестр значимых контролирующих лиц, бухгалтерские доказательства, готовность налоговой подачи, согласованность банковского профиля и вопросы передачи файла от поставщика услуг. Проверка должна учитывать факты конкретной компании и не заменяет отдельную юридическую, налоговую, аудиторскую или банковскую консультацию, если такая консультация требуется.
Проверка соблюдения требований гонконгской компании является предупредительной процедурой. Она помогает директорам и консультантам подтвердить, что корпоративные записи, открытые подачи, бухгалтерские доказательства, налоговые документы, сведения о владении, банковские данные и фактическая деятельность остаются согласованными.
Это особенно важно для компаний с иностранными владельцами, компаний, перерегистрированных в Гонконге, групповых структур и компаний, готовящихся к аудиту, налоговой подаче, банковской проверке, реструктуризации или продаже. Цель состоит не в повторении обычного ежегодного администрирования, а в выявлении несоответствий до того, как они станут регуляторными, банковскими, налоговыми или управленческими проблемами.
Это структурированная проверка открытых подач, внутренних корпоративных реестров, бухгалтерских доказательств, налоговой позиции, сведений о владении, банковского профиля и фактической деятельности компании. Цель — выявить несоответствия до того, как они станут проблемой при подаче, аудите, налоговой проверке, банковском review или корпоративном управлении.
Нет. Годовая декларация — это конкретная подача в Реестр компаний. Проверка compliance шире: она устанавливает, согласуются ли годовая декларация, внутренние реестры, решения директоров, бухгалтерия, налоговые документы, банковский файл и фактическая деятельность.
Проверка полезна ежегодно перед корпоративным и налоговым циклом, перед аудитом, перед открытием банковского счёта или банковским review, перед передачей долей, реструктуризацией или продажей, а также после изменений директоров, участников, деятельности, банковского профиля или поставщика услуг.
Бухгалтерские записи поддерживают аудит, налоговую подачу, банковские объяснения и управленческие решения. Если банковские движения, счета, займы или операции со связанными лицами не согласованы, та же проблема может повлиять на аудит, налоговый расчёт и проверку клиента.
Да. Гонконгская компания, обязанная вести такой реестр, должна пересматривать его при изменении владения, прав голоса, контроля, номинальных договорённостей или структуры группы. Реестр должен согласовываться со схемой владения, due diligence файлом TCSP и банковским файлом.
Секретарь компании или TCSP может координировать значительную часть процесса, но директора должны сохранять участие. Директора должны понимать деятельность компании, существенные решения, документы и подачи, а также обеспечивать точность инструкций профессиональным консультантам.
Результат должен показывать, какие области проверялись, какие документы изучались, какие несоответствия обнаружены, уровень риска, исправительные действия, ответственных лиц, сроки и доказательства завершения. Некоторые вопросы могут требовать правового, налогового, аудиторского или ПОД/ФТ анализа.
© 2004-2024 Global Corporate Solutions

Получайте обновления и практические советы
по международному бизнесу, праву, налогообложению,
бухгалтерскому учёту и комплаенсу!
Следите за новостями офшорной индустрии в нашем Telegram:
Хотите получать обновления на e-mail?
Введите адрес электронной почты, чтобы подписаться на рассылку.
