

2 апреля 2026 года на Кипре вступил в силу первый комплексный режим проверки прямых иностранных инвестиций. Закон 194(I)/2025 наделяет Министерство финансов полномочиями рассматривать инвестиции, которые могут затронуть безопасность или общественный порядок Республики Кипр.
Для фондов прямых инвестиций, семейных офисов, стратегических покупателей и международных групп это создаёт отдельный регуляторный процесс наряду с корпоративным правом, антимонопольным контролем, отраслевыми лицензиями, санкционными ограничениями, финансированием и налоговым структурированием. Поэтому вопрос состоит не только в том, можно ли заключить договор, но и в том, может ли сделка быть завершена без предварительного решения Министерства.
Механизм не является общим запретом на иностранный капитал. Он предназначен для оценки рисков безопасности и общественного порядка. Наибольшее практическое значение режим имеет для вложений в критическую инфраструктуру, чувствительные технологии и предприятия со сложной международной структурой владения. [1][2]
В общем случае для обязательного уведомления необходимо совместно оценить следующие элементы:
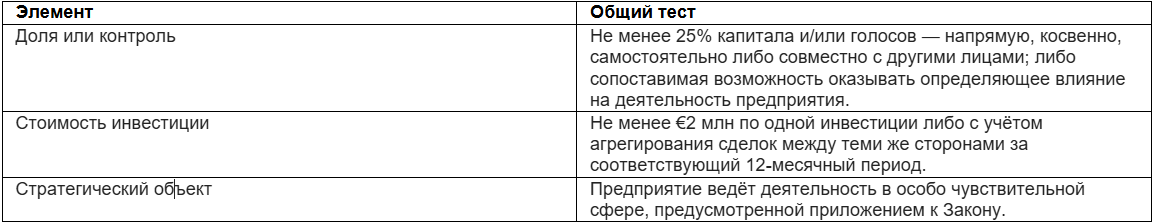
Если все три элемента выполняются, разрешение следует рассматривать как условие до закрытия сделки. Сам факт подачи уведомления не даёт права завершить инвестицию: необходимо письменное решение уполномоченного органа.
При анализе доли нельзя ограничиваться записью в реестре акционеров. Значение могут иметь косвенное участие, согласованные действия, права голоса, права назначения членов совета директоров, право вето и иные механизмы, позволяющие оказывать определяющее влияние.
Порог €2 млн не является универсальным исключением. Закон предусматривает самостоятельный триггер, если существующий инвестор увеличивает участие с уровня ниже 25% до 25% или более либо с уровня ниже 50% до 50% или более. В таких случаях обязанность по уведомлению может возникнуть независимо от стоимости дополнительного приобретения. [2]
Это особенно важно для поэтапных приобретений, раундов венчурного финансирования, исполнения опционов, earn-out-механизмов и реорганизаций акционерной структуры. Сделка, которая первоначально не требовала подачи, может стать уведомляемой позднее.
Кипрский режим исходит из связи иностранного инвестора с государством за пределами Европейского союза, Европейской экономической зоны и Швейцарии. Однако юрисдикция непосредственного покупателя не является единственным критерием.
Закон и официальные разъяснения предусматривают сквозной анализ определённых структур с иностранным участием, бенефициарным владением или контролем. В частности, опубликованные материалы указывают на случаи, когда иностранный инвестор владеет не менее 25% в компании-инвесторе, независимо от юрисдикции её регистрации.
Поэтому использование холдинговой компании из ЕС само по себе не исключает необходимость проверки. Следует установить всю цепочку владения и контроля до конечных бенефициаров и изучить договорные права, позволяющие влиять на решения приобретаемой компании.
Наиболее очевидный пример — приобретение акций. Однако режим ПИИ следует учитывать также при слияниях, совместных предприятиях, поэтапных инвестициях, внутригрупповых реорганизациях, отдельных сделках с активами и операциях с землёй или недвижимостью, связанной со стратегической инфраструктурой. Определяющим является содержание сделки, а не её название.
Для инвестиций в строящиеся или продаваемые суда действует специальное исключение, которое не распространяется на плавучие установки хранения и регазификации газа (FSRU). Такое исключение не следует автоматически переносить на порты, энергетические терминалы, дата-центры или иные стратегически чувствительные активы.
При сложной реорганизации необходимо определить, какие именно права переходят при закрытии: акции, голоса, места в совете директоров, договорный контроль, доступ к чувствительной информации, операционные активы или стратегическая недвижимость.
Приложение к Закону охватывает особо чувствительные объекты в энергетике, транспорте, водоснабжении, здравоохранении, образовании, туризме, связи, медиа, обработке и хранении данных, аэрокосмической сфере, обороне, избирательной инфраструктуре и финансовых услугах, включая системно значимые кредитные учреждения. Также учитываются критические технологии и ресурсы: искусственный интеллект, робототехника, полупроводники, кибербезопасность, квантовые технологии, биотехнологии, товары двойного назначения и доступ к чувствительной информации. [2]
Принадлежность бизнеса к одной из указанных отраслей не означает, что любая инвестиция автоматически требует разрешения. Необходимо совместно оценить фактическую деятельность предприятия, чувствительность актива или технологии, структуру сделки и установленные законом пороги.
Для инвесторов в недвижимость особенно важно отличать обычный коммерческий объект от земли или недвижимости, необходимой для функционирования стратегической инфраструктуры. Оценка должна учитывать назначение актива, а не только его категорию.
Уполномоченным органом выступает Министерство финансов. Уведомление подаётся через государственный электронный сервис с использованием установленной англоязычной формы и подтверждающих документов. Подача бесплатна, а представлять инвестора может уполномоченное лицо. После подачи присваивается регистрационный номер, но это не является разрешением на завершение сделки.
Требуется раскрыть сведения о сторонах и конечных бенефициарах, стоимости и предполагаемой дате сделки, видах деятельности и кодах NACE, источниках и структуре финансирования, странах деятельности, обороте, персонале, санкционных ограничениях и предусмотренных законом уголовно-правовых обстоятельствах. [2]
Качественное уведомление — это не только заполненная форма. Схема владения, договоры, описание финансирования и коммерческое объяснение сделки должны быть согласованы между собой. Несоответствия обычно ведут к дополнительным запросам и увеличивают фактический срок рассмотрения.
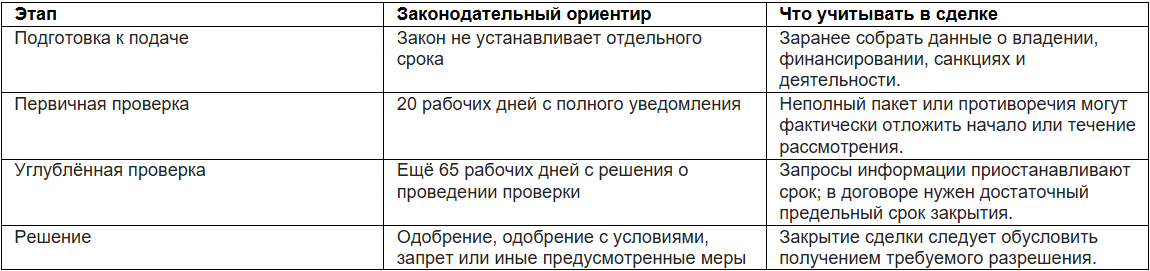
Процедура состоит из двух основных этапов. В течение 20 рабочих дней после получения полного уведомления Министерство решает, требуется ли углублённая проверка. Если она назначена, предусмотрено ещё 65 рабочих дней с даты соответствующего решения для оценки влияния инвестиции на безопасность или общественный порядок.
Запросы дополнительной информации приостанавливают течение соответствующего срока до представления требуемых материалов. Молчаливого согласия не предусмотрено: для уведомляемой сделки требуется письменное решение.
Решения Министерства являются административными актами и могут быть обжалованы в Административном суде на основании статьи 146 Конституции.
Полномочия Министерства не ограничиваются своевременно поданными уведомлениями. Если имеются обоснованные основания полагать, что инвестиция может затронуть безопасность или общественный порядок, определённые сделки, не подлежавшие обязательному уведомлению, могут быть рассмотрены в течение 15 месяцев после их завершения.
Если уведомление было обязательным, но не подавалось, период последующей проверки может составлять до пяти лет с даты завершения инвестиции. Для покупателя, продавца, кредитора и страховщика сделочных рисков это означает, что слабая исходная оценка режима ПИИ способна сохранять значение длительное время после закрытия.
По пограничным ситуациям желательно сохранять документированное обоснование решения о неподаче вместе со схемой владения, анализом деятельности цели и расчётом применимых порогов.
Проверку ПИИ следует переносить в начало сделки. Для фондов прямых и венчурных инвестиций миноритарная доля не означает автоматически отсутствие риска: представительство в совете директоров, право вето и другие корпоративные права могут иметь значение для оценки определяющего влияния.
Практический алгоритм:
Для корпоративных провайдеров, юристов и налоговых консультантов ценность состоит прежде всего в координации этих процессов, а не в механическом заполнении уведомления непосредственно перед закрытием.
Действующий кипрский режим работает в рамках механизма сотрудничества, созданного Регламентом (ЕС) 2019/452. Другие государства-члены и Европейская комиссия могут обмениваться информацией и выражать обеспокоенность в отношении безопасности или общественного порядка, тогда как национальное решение по сделке принимает Кипр.
Регламент (ЕС) 2026/1386 от 17 июня 2026 года заменит Регламент (ЕС) 2019/452. Новый акт вступил в силу в июле 2026 года и в общем порядке применяется с 17 января 2028 года. При этом отдельные положения, связанные с подготовкой системы, информационной инфраструктурой и институциональными механизмами, применяются с 16 июля 2026 года. До общего перехода Регламент (ЕС) 2019/452 сохраняет значение для текущих проверок и предусмотренных переходных случаев.
Новый режим усилит гармонизацию в ЕС, включая общие минимальные требования к национальным системам проверки и более тесную координацию многоюрисдикционных сделок. Для приобретений, требующих подачи в нескольких государствах-членах, это повышает значение единого европейского регуляторного графика.
Кипр остаётся открытым для международного капитала, однако инвестиции в предприятия стратегического значения теперь требуют системной оценки до подписания и закрытия сделки. Ключевые вопросы — кто в конечном счёте контролирует инвестора, какие права приобретаются, достигаются ли долевые и стоимостные пороги и относится ли деятельность цели к стратегически чувствительной.
Для уведомляемой сделки разрешение является реальным условием закрытия. Для неуведомляемых и пограничных операций документированный правовой анализ помогает снизить неопределённость после завершения. Поэтому проверка ПИИ должна проводиться одновременно с корпоративным, налоговым, санкционным, антимонопольным и финансовым анализом в самом начале сделки.
Материал подготовлен для общего информирования по состоянию на 30 октября 2026 года и не является индивидуальной юридической, инвестиционной или регуляторной консультацией. Перед конкретной подачей необходимо проверить действующие формы, разъяснения Министерства финансов и актуальную редакцию законодательства.
Нет. В общем случае необходимо оценить квалифицируемую долю или определяющее влияние, установленный стоимостной порог и стратегическое значение предприятия. Кроме того, действуют отдельные правила при переходе через долевые пороги.
Для общего теста обычно требуется участие не менее 25% в капитале и/или голосах либо сопоставимое определяющее влияние, а стоимость инвестиции должна составлять не менее €2 млн при условии, что объект имеет стратегическое значение.
Да. Если дополнительное приобретение переводит инвестора с уровня ниже 25% на 25% или более либо с уровня ниже 50% на 50% или более, уведомление может потребоваться независимо от стоимости дополнительной инвестиции.
Не обязательно. Кипрские правила предполагают сквозной анализ соответствующего иностранного владения и контроля. Юрисдикция непосредственного покупателя сама по себе не является решающей.
Нет. Подача не равна разрешению. Инвестицию, подлежащую обязательному уведомлению, нельзя завершать до решения компетентного органа.
Закон предусматривает 20 рабочих дней для первоначального решения о необходимости углублённой проверки и, при её проведении, ещё 65 рабочих дней. Запросы дополнительной информации приостанавливают соответствующий срок.
Да. Определённые неуведомляемые инвестиции могут быть рассмотрены в течение 15 месяцев после завершения, а сделка, которую следовало уведомить, но не уведомили, — в течение периода до пяти лет.
Если подача требуется или обоснованно ожидается, договор обычно должен содержать условие о получении разрешения, порядок сотрудничества по запросам органов, распределение регуляторного риска и достаточный предельный срок закрытия.
© 2004-2024 Global Corporate Solutions

Получайте обновления и практические советы
по международному бизнесу, праву, налогообложению,
бухгалтерскому учёту и комплаенсу!
Следите за новостями офшорной индустрии в нашем Telegram:
Хотите получать обновления на e-mail?
Введите адрес электронной почты, чтобы подписаться на рассылку.
