


Планирование проживания на Кипре в 2026 году должно начинаться с разделения трёх вопросов: имеет ли клиент право законно проживать на Кипре, является ли он налоговым резидентом Кипра и может ли он пользоваться режимом недомицилированного лица. Разрешение на проживание, регистрация гражданина ЕС, виза цифрового кочевника, разрешение на работу или разрешение инвестора сами по себе не создают налоговое резидентство. Иммиграционный файл и налоговый файл нужно анализировать отдельно, а затем согласовывать с доказательствами: поездками, жильём, занятостью, деловым присутствием компании, заработной платой и бухгалтерскими документами.
Кипр остаётся важной юрисдикцией Европейского союза для частных клиентов, владельцев бизнеса, инвесторов, предпринимателей и международно мобильных специалистов. Его практическая привлекательность связана с возможностью согласовать иммиграционное проживание, налоговое резидентство, регистрацию компании, деловое присутствие, банковское обслуживание, бухгалтерский учёт и семейную релокацию в рамках единой профессиональной структуры.
Для граждан третьих стран первый юридический вывод состоит в следующем: иммиграционное проживание и налоговое резидентство являются разными правовыми понятиями. Лицо может иметь право жить на Кипре, но не быть налоговым резидентом Кипра. Налоговое резидентство требует отдельного анализа по кипрским налоговым правилам и, при наличии одновременного резидентства в другой стране, по применимому соглашению об избежании двойного налогообложения.
Для деловых и инвестиционных клиентов наиболее значимыми маршрутами являются регистрация проживания граждан ЕС, ЕЭЗ и Швейцарии, а также соответствующих членов их семей; виза цифрового кочевника для удалённых работников, работающих на иностранных работодателей или клиентов; проживание на основании занятости, включая компании иностранного интереса; проживание самообеспеченных или финансово независимых лиц; и иммиграционные разрешения инвесторов по Регламенту 6(2) Правил об иммиграции.
Советнику следует начинать не с формы заявления, а с фактической позиции клиента: будет ли клиент работать на Кипре, управлять кипрской компанией, владеть инвестициями, проживать за счёт иностранного дохода, перевозить семью или добиваться более устойчивого иммиграционного статуса.
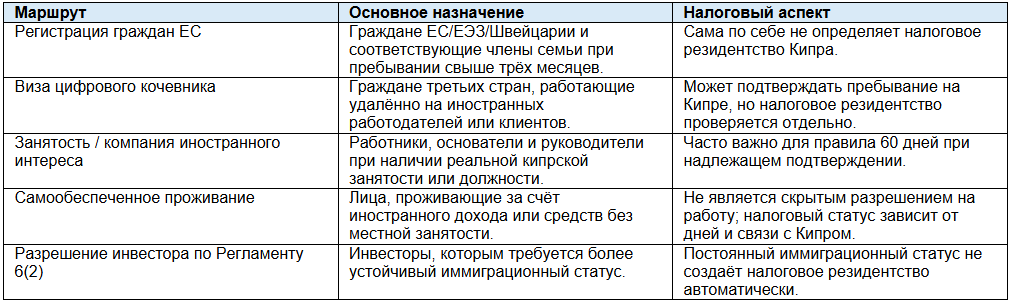
Граждане Европейского союза, Европейской экономической зоны и Швейцарии пользуются режимом свободы передвижения. Если они намерены находиться на Кипре более трёх месяцев, им необходимо получить соответствующий документ о проживании, который на практике часто называют «жёлтым листом». Основанием может быть занятость, самостоятельная профессиональная деятельность, достаточные средства, учёба или семейные права.
Для членов семьи граждан ЕС, которые не являются гражданами ЕС, анализ отличается от правил для обычных граждан третьих стран. Их права могут производно зависеть от статуса гражданина ЕС и должны подтверждаться в рамках соответствующего режима свободы передвижения.
Кипрская виза цифрового кочевника предназначена для граждан третьих стран, которые работают удалённо с использованием технологий на работодателя или клиентов за пределами Кипра. Она не предназначена для местной занятости, обслуживания кипрских клиентов или обычного участия в кипрском рынке труда. Поэтому её не следует представлять как замену разрешению на работу или как очевидный путь к постоянному проживанию без отдельного анализа.
Проживание на основании занятости, включая режим компаний иностранного интереса, часто является более подходящим вариантом, если основатель, директор, руководитель или специалист будет реально выполнять функции на Кипре. Иммиграционный статус, заработная плата, социальное страхование, корпоративное управление и доказательства налогового резидентства должны быть согласованы с самого начала.
Проживание самообеспеченных или финансово независимых лиц имеет иную природу. Оно может быть уместно, когда заявитель проживает за счёт иностранного дохода или средств без местной работы. Такой маршрут не должен использоваться, если факты указывают на активную занятость или ведение бизнеса на Кипре.
Для многих инвесторов из третьих стран наиболее значимым устойчивым маршрутом является иммиграционное разрешение по Регламенту 6(2). Официальная инвестиционная схема предусматривает такие категории инвестиций, как новое жилое недвижимое имущество, иное недвижимое имущество, доля в капитале кипрской компании, ведущей деятельность и имеющей персонал на Кипре, а также паи соответствующих инвестиционных фондов.
Этот маршрут может предоставлять более устойчивый иммиграционный статус по сравнению с обычным временным проживанием. Однако он не является безусловным и не должен отождествляться с налоговым резидентством или гражданством. Заявитель должен подтвердить инвестицию, движение средств, источник средств, доход, проживание, семейное положение и сохраняемую связь с Кипром.
Налоговое резидентство физических лиц на Кипре определяется отдельно от иммиграционного статуса. В общем виде физическое лицо признаётся налоговым резидентом Кипра, если проводит на Кипре более 183 дней в соответствующем налоговом году. Кроме того, Кипр применяет правило 60 дней для международно мобильных лиц, имеющих достаточную связь с Кипром.
В общем виде правило 60 дней требует пребывания на Кипре не менее 60 дней, отсутствия пребывания более 183 дней в какой-либо одной другой стране, наличия постоянного жилья на Кипре и ведения бизнеса, занятости или занимаемой должности на Кипре в соответствующем году. Если кипрский бизнес, занятость или должность прекращаются в течение года, лицо может утратить право применять правило 60 дней за этот год.
Актуальные официальные материалы указывают, что прежнее требование доказывать отсутствие налогового резидентства в иной юрисдикции исключено из правила 60 дней. Это может сделать Кипр более доступным для мобильных лиц, однако повышает значение анализа соглашений об избежании двойного налогообложения, если другая юрисдикция также заявляет налоговое резидентство.
Налоговое резидентство Кипра следует рассматривать вместе с режимом недомицилированных лиц. Налоговый резидент Кипра, не имеющий домицилия на Кипре, может быть освобождён от специального оборонного взноса по отдельным категориям дохода, включая дивиденды и пассивные проценты, при соблюдении установленных условий.
Этот режим остаётся одной из ключевых причин привлекательности Кипра для международно мобильных инвесторов и владельцев бизнеса. Однако статус недомицилированного лица не должен рассматриваться как автоматический. Необходимо анализировать домицилий, количество лет налогового резидентства Кипра, источник и характер дохода, взносы в Общую систему здравоохранения, если применимо, иностранные налоговые последствия и резидентство по соглашениям об избежании двойного налогообложения.
Инвестор с разрешением по Регламенту 6(2), проживающий преимущественно за пределами Кипра, может иметь кипрское иммиграционное разрешение, но не быть налоговым резидентом Кипра. Цифровой кочевник может законно проживать на Кипре, но всё равно должен соответствовать налоговым правилам резидентства. Основатель или директор может ссылаться на кипрскую занятость, бизнес или должность для целей правила 60 дней только при условии, что такая роль является реальной и надлежащим образом подтверждённой.
Наиболее устойчивыми являются файлы, в которых иммиграционные документы, налоговое резидентство, корпоративные документы, бухгалтерский учёт, протоколы заседаний, заработная плата, банковские документы и история поездок подтверждают одну и ту же фактическую картину. Для владельцев бизнеса и инвесторов кипрское планирование должно быть привязано к правильному маршруту, основано на доказательствах и быть комплексным.
Кипр продолжает предлагать гибкую и коммерчески привлекательную систему проживания, налогового резидентства и деловой релокации в 2026 году. Основные варианты включают регистрацию проживания граждан ЕС, визу цифрового кочевника, проживание на основании занятости, самообеспеченное проживание и постоянное проживание инвестора по Регламенту 6(2).
В то же время иммиграционное проживание и налоговое резидентство должны оцениваться отдельно. Правило 183 дней, правило 60 дней и режим недомицилированных лиц требуют самостоятельного доказательного и правового анализа. Практический вывод для консультантов ясен: необходимо выбрать правильный маршрут проживания, подтвердить связь с Кипром, согласовать корпоративную и зарплатную позицию и проверить действующие официальные критерии на дату консультации, подачи или продления.
Нет. Иммиграционное проживание и налоговое резидентство являются отдельными вопросами. Лицо должно отдельно выполнить правило 183 дней или правило 60 дней, а при наличии резидентства в другой стране может потребоваться анализ налогового соглашения.
Нет. Регистрация проживания граждан ЕС подтверждает иммиграционный статус, но сама по себе не определяет налоговое резидентство Кипра.
Она может подтверждать фактическое пребывание на Кипре, но налоговое резидентство всё равно проверяется отдельно. Нужно учитывать дни, жильё, занятость или бизнес и возможное соглашение об избежании двойного налогообложения.
Нет. Это иммиграционное разрешение инвестора. Оно само по себе не создаёт гражданство или налоговое резидентство Кипра.
Это основание налогового резидентства Кипра для международно мобильных лиц с достаточной связью с Кипром: не менее 60 дней на Кипре, постоянное жильё и бизнес, занятость или должность на Кипре в соответствующем году.
Это режим для целей специального оборонного взноса. Налоговый резидент Кипра без домицилия на Кипре может быть освобождён от этого взноса по отдельным категориям дохода при соблюдении условий.
История поездок, жильё, трудовые или должностные документы, заработная плата, протоколы, бухгалтерские документы, банковские записи, источник средств и налоговые подачи могут быть важны в зависимости от маршрута.
© 2004-2024 Global Corporate Solutions

Получайте обновления и практические советы
по международному бизнесу, праву, налогообложению,
бухгалтерскому учёту и комплаенсу!
Следите за новостями офшорной индустрии в нашем Telegram:
Хотите получать обновления на e-mail?
Введите адрес электронной почты, чтобы подписаться на рассылку.
