


В Сингапуре для типа компании, которому необходим акционерный капитал, обычно достаточно как минимум S$1, однако этот регистрационный порог не подтверждает достаточность финансирования или соблюдение лицензионных требований. Размещённый капитал, оплаченный капитал, неоплаченное встречное предоставление, денежные средства и займы участников — разные понятия. Выпуск акций требует надлежащих полномочий, подтверждающих документов и подачи сведений в ACRA; для частной компании он вступает в силу после обновления электронного реестра участников.
В статье рассматриваются правовой режим капитала сингапурской компании, неденежная оплата акций, доказательства финансирования, права инвесторов, уменьшение капитала и связанные налоговые и бухгалтерские вопросы. Материал предназначен для директоров, основателей, инвесторов и профессиональных консультантов. Отраслевые требования и документы конкретной сделки следует проверять отдельно.
Номинальная сумма капитала при регистрации мало говорит о способности компании исполнять обязательства, соблюдать лицензионные условия, получать банковское финансирование или привлекать инвестора без ущерба для действующих участников. Директорам следует учитывать права по акциям, причитающееся и полученное встречное предоставление, устав и свои обязанности.
С 30 января 2006 года в Сингапуре действует режим акций без номинальной стоимости. Акции могут размещаться за денежное или неденежное встречное предоставление, а в допустимых случаях — без него. Не каждая подписка должна оплачиваться через сингапурский банковский счёт, однако компания обязана документировать правовое основание и факт платежа или передачи имущества. Оплаченный капитал не означает, что эквивалентная сумма остаётся на счёте.
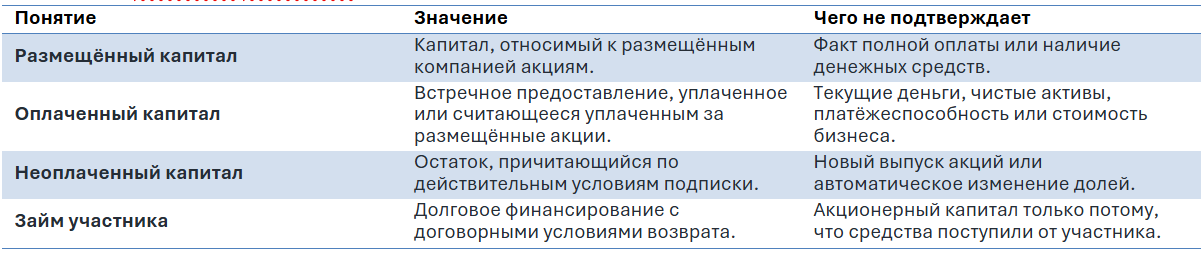
Основным нормативным актом, регулирующим капитал сингапурских компаний, является Закон о компаниях 1967 года (Companies Act 1967). Устав общества устанавливает дополнительные правила, если они не противоречат обязательным положениям закона. При этом размещение новых акций, переход уже существующих акций, изменение структуры капитала, приобретение компанией собственных акций и уменьшение капитала представляют собой юридически самостоятельные процедуры.
Управление по регулированию бухгалтерского учёта и корпоративной деятельности Сингапура (ACRA) ведёт электронные регистрационные сведения через систему Bizfile, а для частных компаний — электронный реестр участников (EROM). Его практические руководства помогают определить необходимое действие, однако не заменяют законодательство и устав. Поэтому корпоративная операция должна оцениваться как с точки зрения её экономической сущности, так и с точки зрения требуемых решений и регистрационных действий.
Для компании с иностранными участниками особое значение имеют источник поступления средств, правомочность подписантов, действительность передачи имущества и соответствие данных реестра бухгалтерскому учёту.
Размещённый акционерный капитал отражает стоимость встречного предоставления, причитающегося компании по уже выпущенным акциям. Оплаченный капитал — часть обязательства, которая фактически исполнена или признана исполненной надлежащим способом. Если акции размещены на 100 000 SGD, а внесено 40 000 SGD, нельзя утверждать, что компания получила все 100 000 SGD. Оставшаяся сумма требует юридически обоснованного учёта и отражения обязательства по оплате акций.
После реформы 2006 года акции сингапурских компаний не имеют номинальной стоимости, а категория authorised capital более не используется. Это не означает, что совет директоров вправе произвольно выпускать акции: необходимо учитывать положения закона, устава и договорённости акционеров.
Ни размер размещённого капитала, ни размер оплаченного капитала сами по себе не равны стоимости чистых активов или остатку денежных средств на банковском счёте. Компания вправе использовать полученное финансирование для законной деятельности, а убытки могут существенно уменьшить её имущество без формального изменения зарегистрированного капитала.
В соответствии с разъяснениями ACRA компании, для которой предусмотрен акционерный капитал, в общем случае достаточно разместить как минимум одну акцию и сформировать капитал не менее 1 SGD. Сам по себе иностранный статус учредителя не устанавливает универсального требования о более крупном первоначальном взносе. Однако это правило касается обычной корпоративной регистрации и не заменяет отраслевые финансовые требования.
При определении финансирования учредителям следует подготовить бюджет первых месяцев деятельности. Предприятие с арендой помещения, персоналом и закупкой товаров нуждается в средствах для внесения депозитов, выплаты заработной платы и оплаты поставщикам ещё до получения первой выручки. Компания, оказывающая консультационные услуги, может иметь более скромную первоначальную потребность.
Практически значимым критерием является наличие доступных ресурсов, позволяющих исполнять обязательства по мере наступления сроков платежа. Небольшой капитал может сочетаться с надлежащим договором акционерного займа, но такая конструкция имеет последствия для прав кредиторов и владельцев акций.
Для лицензируемых видов деятельности могут действовать более высокие требования к базовому капиталу, собственным средствам или обеспечительным депозитам. Так, Денежно-кредитное управление Сингапура (MAS) указывает на требование о базовом капитале в размере 250 000 SGD для лицензии major payment institution, а также на необходимость достаточного дополнительного финансового резерва. Речь идёт о лицензионном показателе, который не обязательно тождественен сумме, отражённой в качестве оплаченного капитала в корпоративном реестре.
Нельзя автоматически переносить исторические суммы, применявшиеся к туристическим агентствам, страховым посредникам или иным регулируемым лицам, на все компании соответствующего сектора в 2026 году. Юридическое значение имеют конкретная категория лицензии, вид деятельности, нормативные определения капитала и актуальные условия лицензирования.
До регистрации регулируемого бизнеса необходимо определить компетентный орган, требования к финансовым ресурсам, допустимые инструменты финансирования, ограничения на использование денежных средств и перечень документов, необходимых для выдачи лицензии.
ACRA различает выпуск акций за денежное вознаграждение, за неденежное встречное предоставление, без встречного предоставления в предусмотренных случаях и за смешанную форму оплаты. Следовательно, утверждение о необходимости перечисления эквивалентной денежной стоимости на счёт компании при внесении имущества или услуг является неверным.
В качестве неденежного предоставления могут выступать оборудование, определённые имущественные права, интеллектуальная собственность или надлежащим образом оформленные услуги. Возможна и конвертация действительного денежного требования кредитора в капитал. Каждый такой случай предполагает отдельную проверку договорной конструкции, оценки имущества, факта передачи прав и бухгалтерского отражения.
Если акции объявляются полностью оплаченными, компания должна иметь достаточные основания утверждать, что согласованное предоставление получено. При сделках между взаимозависимыми лицами особенно важны независимая оценка, решения уполномоченных органов и документальное подтверждение экономической обоснованности операции.
Учреждение компании и открытие корпоративного банковского счёта являются самостоятельными процедурами. Закон не устанавливает общего требования, согласно которому каждая подписка на акции должна быть оплачена исключительно переводом на сингапурский банковский счёт до регистрации общества. Вместе с тем компания должна подтверждать получение денежных средств или имущества, сроки и способ исполнения обязательства акционера.
Когда инвесторы находятся за пределами Сингапура, банк и корпоративный провайдер обычно изучают происхождение средств, структуру владения, экономическую цель вложения и участников платёжной цепочки. Отсутствие открытого счёта не позволяет объявлять акции оплаченными, если фактически компания ещё не получила соответствующее предоставление.
Платёж через личный счёт директора, третье лицо или казначейский центр группы требует выяснения того, кем исполнено обязательство подписчика и не возникла ли самостоятельная задолженность. Юридическая квалификация определяется действительными условиями сделки, а не формулировкой назначения платежа.
Статья 161 Companies Act 1967 предусматривает необходимость предварительного одобрения компанией на общем собрании осуществления директорами полномочий по выпуску акций, независимо от положений устава. Такое одобрение может иметь общий либо специальный характер и действует в установленных законом пределах. Одного решения совета директоров или подписанного инвестиционного соглашения может быть недостаточно.
До размещения следует проверить устав, действующие решения участников, акционерное соглашение, права отдельных классов акций и возможные преимущественные права. Совет директоров должен оценить цену размещения, круг приобретателей, конфликт интересов и влияние на существующих акционеров.
Получение денег ещё не всегда означает завершение юридической процедуры приобретения акций. В частной компании существенным условием вступления размещения в силу является обновление электронного реестра участников ACRA. Договор инвестирования должен учитывать эту последовательность.
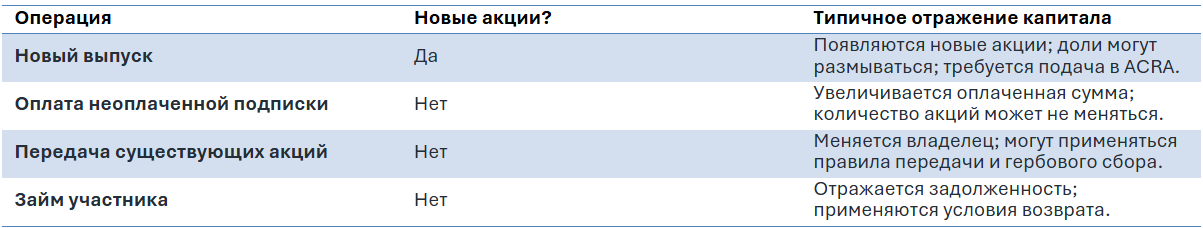
Согласно статье 63(2) Companies Act 1967 размещение акций частной компании, за предусмотренными исключениями, приобретает юридическую силу после обновления электронного реестра участников (EROM) регистратором в соответствии со статьёй 196A(5). ACRA отдельно подчёркивает, что такое размещение нельзя произвольно оформить задним числом.
В заявлении указываются число и классы акций, оплаченная и неоплаченная часть, сведения об акционерах и иные обязательные данные. При неденежном предоставлении могут понадобиться договоры передачи имущества и иные подтверждающие документы. Несмотря на то что электронная регистрация обычно осуществляется быстро, точность документов и решений остаётся принципиальной.
Для публичных компаний действует самостоятельная система, включая обязанность подачи уведомления о размещении в установленный четырнадцатидневный срок. Поэтому при определении даты перехода корпоративных прав необходимо прежде всего установить правовую форму компании.
Если акции первоначально размещены с частичной оплатой, последующее внесение оставшейся суммы увеличивает оплаченный капитал по уже существующим акциям, но не обязательно изменяет их количество или долю акционера. ACRA предусматривает самостоятельную процедуру уведомления об увеличении оплаченной части капитала.
Например, при размещении 50 000 акций с общей ценой 50 000 SGD и первоначальной оплатой 20 000 SGD последующий перевод 30 000 SGD может означать исполнение уже существующего обязательства. В таком случае не требуется изображать доплату как размещение дополнительных 30 000 акций.
Иная ситуация возникает при новом инвестиционном раунде, когда за денежные средства предполагается передать новые права участия. Бухгалтерские записи, банковское назначение платежа и корпоративные решения должны описывать одну и ту же действительную операцию.
Обыкновенные, привилегированные, конвертируемые и выкупаемые акции позволяют распределять между инвесторами различные экономические и управленческие права. Сингапурское корпоративное право допускает выпуск акций в разных валютах с учётом устава и применимых требований. Это усложняет интерпретацию совокупного капитала и требует последовательного бухгалтерского подхода.
Термин «привилегированные акции» сам по себе не определяет приоритет при ликвидации, порядок начисления дивидендов, условия конвертации или право голоса. Конкретное содержание устанавливается уставом и условиями выпуска. Несогласованность корпоративных документов способна вызвать существенные споры.
Дробление или консолидация акций может изменить число акций без изменения общей суммы капитала. Изменение класса акций или их прав требует самостоятельного правового анализа и соответствующего уведомления ACRA.
Дополнительное размещение может уменьшить процент участия существующих акционеров. Это не запрещено само по себе, однако директоры обязаны соблюдать предоставленные им полномочия, цели корпоративного финансирования, условия акционерных соглашений и требования справедливого отношения к участникам.
Показательно решение Lim Anthony v Gao Wenxi [2020] SGHC 67. Односторонний выпуск акций в пользу контролирующего лица привёл к значительному уменьшению доли другого акционера вопреки договорённости о согласовании новых выпусков. Суд признал такое поведение коммерчески несправедливым в контексте статьи 216 Закона о компаниях.
Судебная практика, включая Sakae Holdings Ltd v Gryphon Real Estate Investment Corp Pte Ltd [2018] SGCA 33, рассматривает коммерческую несправедливость как центральный критерий защиты от притеснения миноритариев. При размещении акций в пользу связанных лиц требуется убедительное документирование цены, причин выбора инвестора и отсутствия злоупотребления полномочиями.
Значительный оплаченный капитал может повысить доверие контрагентов и помочь выполнению отдельных договорных или конкурсных требований. Вместе с тем он не является банковским обеспечением, показателем чистых активов или гарантией возврата кредитору его денежных средств.
Компания вправе использовать внесённые средства на хозяйственную деятельность. Если из полученных 500 000 SGD законно израсходованы 400 000 SGD, зарегистрированный оплаченный капитал не становится автоматически равным 100 000 SGD. Убытки также могут привести к отрицательным чистым активам без изменения первоначальных корпоративных сведений.
Для полноценной проверки финансового состояния необходимо анализировать отчётность, денежные потоки, задолженность, активы, связанные стороны и доступные банковские средства. Сведения ACRA полезны, но недостаточны для окончательного кредитного заключения.
Согласно разъяснениям ACRA компании с оплаченным акционерным капиталом не менее 500 000 SGD автоматически становятся членами Singapore Business Federation (SBF). Соответствующий порог необходимо учитывать при планировании роста капитала, проверяя действующие условия членства и связанные платежи.
Однако решение о размере капитала нельзя основывать исключительно на желании получить статус участника бизнес-объединения или избежать сопутствующих расходов. Приоритет имеют потребности бизнеса, лицензионные требования и соглашения с инвесторами.
Для компаний с акциями в нескольких валютах или недавно обновлёнными данными целесообразно уточнить порядок определения порога и дату, с которой информация имеет юридическое и административное значение.
Собственный капитал и задолженность перед акционером имеют различные юридические свойства. Акционер принимает остаточный инвестиционный риск и, как правило, не вправе требовать возврата первоначального вклада по своему усмотрению. Кредитор по надлежащему договору займа располагает обязательственным требованием, хотя его осуществление зависит от условий договора, финансового положения должника и правил о несостоятельности.
Внутригрупповые займы могут обеспечить гибкость финансирования, но требуют юридической документации и отдельного налогового анализа, включая процентные расходы, удерживаемые налоги и трансфертное ценообразование. Сам по себе перевод материнской компании дочернему обществу не означает выпуск дополнительных акций.
При последующей конвертации займа в акции необходимо подтвердить реальность долга, условия его прекращения, корпоративные одобрения и регистрацию размещения. Одной бухгалтерской проводки недостаточно для возникновения новых корпоративных прав.
Размещённый и оплаченный капитал отражаются в финансовой отчётности в соответствии с применимыми стандартами и действительными условиями финансового инструмента. Отдельные привилегированные или выкупаемые инструменты могут иметь признаки обязательства, несмотря на их корпоративно-правовое наименование.
Подлинное внесение капитала обычно не является торговой выручкой. Необходимо согласовать банковские поступления, договор подписки, корпоративные решения и данные ACRA. Неоплаченная часть стоимости акций требует анализа сроков и возможности взыскания.
Наличие денег на счёте не предоставляет автоматического права на выплату дивидендов. Для распределений действуют отдельные правила, и директорам следует различать прибыль, капитал, резервы и доступную ликвидность. Нарушение правил может привести к требованиям о возврате неправомерно распределённых сумм.
Статьи 78B–78G Companies Act 1967 предусматривают специальные процедуры уменьшения капитала частных и публичных компаний. В частности, частная компания может использовать процедуру специального решения участников при соблюдении требований о платёжеспособности и раскрытии информации. Если уменьшение не сопровождается распределением активов или освобождением от задолженности перед обществом, закон предусматривает важное исключение из требования о подтверждении платёжеспособности.
В актуальном руководстве ACRA указаны принятие специального решения, его регистрация, публикация сведений, шестинедельный период для возражений кредиторов и последующая регистрация вступления уменьшения в силу. При необходимости директора подписывают установленное законом заявление о платёжеспособности.
Процедуру нельзя заменить обычным переводом денег участнику. Перед возвратом капитала требуется оценить финансовое положение общества, права кредиторов, возможные ограничения и последствия для налогового и бухгалтерского учёта.
Возврат средств инвестору может оформляться через разрешённый законом выкуп собственных акций обществом, погашение выкупаемых привилегированных акций, уменьшение капитала или, при наличии оснований, распределение прибыли. У каждого механизма собственные условия, ограничения и процедуры.
Компании запрещено произвольно «снимать» капитал с учёта, используя перечисление участнику как эквивалент возврата вклада. Следует проверить устав, класс акций, источник финансирования операции и защиту кредиторов.
При ликвидации размер первоначально оплаченного капитала не гарантирует возврат соответствующей суммы акционерам. Ликвидатор реализует имущество и удовлетворяет требования кредиторов в установленной очередности. Акционерам может достаться только остаток имущества, если он существует.
Внесение средств в обмен на новые акции необходимо отличать от передачи ранее выпущенных акций и от получения облагаемой операционной выручки. Подлинное финансирование посредством собственного капитала, как правило, имеет капитальный характер, однако неденежные вклады, передача имущества, прощение задолженности и вознаграждение работников могут потребовать отдельного налогового анализа.
По разъяснениям IRAS гербовый сбор по обычной передаче акций составляет 0,2% от цены или стоимости передаваемых акций — в зависимости от того, какая величина выше, — с учётом применимых исключений. Первичное размещение новых акций и вторичная передача существующих прав участия не являются одним и тем же действием.
При реструктуризации компании, владеющей недвижимостью, либо при передаче активов и прав необходимо проверить специальные правила и возможные дополнительные сборы, а также последствия для налога на прибыль и GST.
Выпуск акций через номинального держателя или иностранную холдинговую компанию не отменяет требований о раскрытии контролирующих лиц и соблюдении правил, касающихся номинальных директоров и акционеров. Для проверки могут потребоваться сведения о конечных физических лицах, структуре группы и юридическом основании владения.
Банки и корпоративные провайдеры вправе запрашивать подтверждение источника средств и имущества, документы о финансировании и сведения о связанных сторонах. Законность размещения по корпоративному праву не гарантирует успешного прохождения банковской проверки.
Если средства поступают из другой юрисдикции, необходимо отдельно учитывать применимые ограничения движения капитала, санкционные запреты и налоговые последствия для инвестора. Регистрация компании в Сингапуре не устраняет требования зарубежного законодательства.
Ситуация 1. Два учредителя регистрируют компанию с капиталом 100 SGD. В дальнейшем один переводит обществу 30 000 SGD. Без соглашения о выпуске новых акций или погашении долга по уже размещённым акциям такой перевод нельзя автоматически указывать как увеличение оплаченного капитала.
Ситуация 2. Инвестор приобрёл 50 000 акций за 50 000 SGD, внеся первоначально 20 000 SGD. Последующие 30 000 SGD могут погашать обязательство по прежнему выпуску. В таком случае необходимо обновить сумму оплаченного капитала, а не создавать фиктивный дополнительный выпуск.
Ситуация 3. Акционер передаёт обществу оборудование в обмен на новые акции. Эквивалентный денежный перевод сам по себе не обязателен, но необходимо документально подтвердить стоимость и действительный переход имущества.
Ситуация 4. Контролирующий акционер инициирует выпуск акций связанному лицу по заниженной цене. Следует проверить согласие участников, наличие конфликта интересов, условия акционерного соглашения и риск притеснения миноритариев.
Ситуация 5. Компания желает вернуть участникам избыточный капитал. Обычная выплата со счёта недостаточна; выбирается предусмотренная законом процедура уменьшения капитала, выкупа акций либо иной допустимый способ.
Перед проведением операции следует письменно определить её правовую природу: выпуск новых акций, доплата по существующим акциям, передача акций между владельцами, предоставление займа либо возврат капитала. От этой квалификации зависят согласования, сведения для ACRA и дата вступления изменений в силу.
Совету директоров надлежит зафиксировать коммерческую цель, цену, источники финансирования, потенциальный конфликт интересов и влияние на доли участников. Корпоративному секретарю — проверить устав, решения, реестры и комплект документов. Бухгалтеру — согласовать отражение денежных и неденежных операций. Налоговому консультанту — проверить последствия сделки, в том числе при участии иностранных лиц.
После завершения необходимо получить актуальные регистрационные сведения, обновить таблицу капитализации, сохранить договоры и доказательства оплаты, а также проверить необходимость обновления информации о бенефициарных владельцах.
Небольшой минимальный капитал при регистрации делает Сингапур привлекательной юрисдикцией для предпринимателей, однако не превращает регулирование капитала в формальность. Закон различает размещённый и оплаченный капитал, допускает надлежащим образом оформленные неденежные вклады, требует согласования выпуска акций и придаёт существенное правовое значение обновлению электронного реестра участников.
При определении размера капитала необходимо учитывать коммерческие потребности, защиту прав акционеров и кредиторов, бухгалтерские последствия и лицензионные требования. Публикация 2023 года нуждается именно в содержательной замене: её утверждение об обязательной денежной оплате акций и упрощённое описание возврата капитала не соответствуют сложности действующего правового режима.
Размещённый капитал — сумма, относимая к уже размещённым акциям, независимо от того, полностью ли оплачено встречное предоставление. Оплаченный капитал отражает сумму, уплаченную или надлежащим образом считающуюся уплаченной за эти акции. Неоплаченный остаток должен подтверждаться условиями подписки и корректно отражаться в учёте. Ни один из этих показателей не равен текущему остатку денежных средств или чистым активам компании.
Как правило, по данным ACRA, для типа компании, которому необходим акционерный капитал, достаточно как минимум S$1. Это порог для регистрации, а не рекомендация по финансированию. Компания должна соблюдать отдельные отраслевые требования к капиталу и лицензированию; директорам следует также оценить средства, необходимые для исполнения обязательств и ведения деятельности.
Не обязательно во всех случаях. ACRA допускает размещение акций за неденежное встречное предоставление; правовой анализ зависит от условий подписки, фактической передачи имущества или прав и требований к подаче сведений. Компания должна сохранить документы о вкладе и его стоимости. Назначение банковского перевода само по себе не доказывает, что поступление является капиталом, а не займом или иным платежом.
Нет. Последующая оплата задолженности по уже размещённым акциям может увеличить оплаченный капитал, не меняя количества акций или долей участников. Новый выпуск — отдельная операция, которая может размыть доли существующих участников. До обновления учёта и подачи сведений в ACRA компании следует определить, какая именно операция состоялась.
По разъяснениям ACRA, размещение акций частной компанией вступает в силу в день подачи уведомления о размещении и обновления электронного реестра участников (EROM). Решение участников, оплата или сертификат на акции сами по себе не завершают установленную процедуру. Также необходимо проверить полномочия директоров по статье 161 Companies Act и устав компании.
В руководстве MAS установлено требование к базовому капиталу в размере S$250 000 для крупного платёжного учреждения (MPI), а также необходимость поддерживать соответствующий буфер. До начала деятельности MPI должно предоставить отдельное обеспечение. Конкретные требования зависят от лицензии и профиля платёжных услуг; эти регуляторные показатели не заменяют общий регистрационный порог S$1.
Гербовый сбор в общем случае относится к передаче уже существующих акций, а не к самому факту размещения новых акций компанией. По данным IRAS, сбор при передаче акций составляет 0,2% от цены или стоимости передаваемых акций — в зависимости от того, какая сумма выше, — с учётом применимых правил и исключений. Для компаний, владеющих недвижимостью, и реструктуризаций требуется отдельный анализ.
Сам по себе платёж не уменьшает акционерный капитал законным образом. Компания должна применить допустимый механизм: установленную законом процедуру уменьшения капитала, выкуп акций, погашение акций, если оно допускается, либо распределение прибыли при соблюдении правовых условий. Каждый вариант имеет отдельные требования к одобрению, платёжеспособности, защите кредиторов, учёту и подаче сведений.
© 2004-2024 Global Corporate Solutions

Получайте обновления и практические советы
по международному бизнесу, праву, налогообложению,
бухгалтерскому учёту и комплаенсу!
Следите за новостями офшорной индустрии в нашем Telegram:
Хотите получать обновления на e-mail?
Введите адрес электронной почты, чтобы подписаться на рассылку.
