

Кипр часто рассматривается международными семьями, инвесторами и предпринимателями как юрисдикция, в которой сочетаются три важных элемента: трастовое право англосаксонской традиции, регулируемый сектор инвестиционных фондов в рамках Европейского союза и система резидентства, позволяющая выстраивать семейный переезд, деловое присутствие и налоговое планирование. Для клиентов из третьих стран, включая Россию, Украину и Китай, ключевой вопрос состоит не в наличии одного привлекательного продукта, а в возможности согласовать трастовую, фондовую, корпоративную, налоговую и иммиграционную части структуры.
Поэтому анализ должен начинаться с цели клиента. Семье, планирующей передачу капитала между поколениями, может потребоваться международный кипрский траст или частная трастовая компания. Спонсору, привлекающему инвесторов, может потребоваться альтернативный инвестиционный фонд, альтернативный инвестиционный фонд с ограниченным числом инвесторов или зарегистрированный альтернативный инвестиционный фонд. Учредителю, который переносит управленческие функции на Кипр, могут потребоваться рабочее основание для проживания, заработная плата и анализ фактического присутствия. Частному инвестору может быть достаточно постоянного резидентства по инвестиционному основанию, но это не означает автоматического налогового резидентства Кипра.
Главная профессиональная ошибка состоит в том, чтобы рассматривать кипрские трасты, фонды и резидентство как взаимозаменяемые инструменты. Это разные правовые режимы, каждый из которых имеет собственные требования к доказательствам, управлению, налогообложению и противодействию отмыванию денежных средств.
Международные кипрские трасты регулируются Законом о международных трастах 1992 года, Закон 69(I)/1992, с последующими изменениями. Этот режим важен тем, что позволяет использовать трастовую конструкцию англосаксонского права в государстве - члене Европейского союза, сохраняя гибкость для международных учредителей и бенефициаров.
В широком смысле международный кипрский траст применим, когда целью является сохранение капитала, преемственность владения, семейное управление, обособление активов, конфиденциальность, благотворительность или согласованное владение международными активами. Его не следует описывать исключительно как налоговый инструмент. Грамотно подготовленный траст должен отражать цели учредителя, круг бенефициаров, состав активов, правила распределения, полномочия управляющих, роль протектора и возможные сохраненные полномочия учредителя.
Статус траста должен сохранять международный характер. По общему подходу как минимум один управляющий должен быть резидентом Кипра, а резидентский статус учредителя и бенефициаров в соответствующий период должен анализироваться отдельно. Управляющий должен быть способен вести структуру с надлежащими документами, проверками, учетными данными и управленческими решениями.
Кипрское право допускает значительную гибкость при формулировании полномочий управляющего и сохраненных полномочий учредителя. Это коммерчески полезно для семейных офисов и основателей бизнеса, которые хотят сохранять определенное влияние на инвестиционную политику, назначение управляющих, нижестоящие компании или роль протектора. Однако чрезмерный контроль может создать налоговые, имущественные или бенефициарные риски в других юрисдикциях. Поэтому трастовый документ должен готовиться с учетом трансграничной устойчивости структуры, а не только соответствия кипрскому праву.
Защитные свойства международных кипрских трастов часто подчеркиваются в профессиональных материалах. Такая защита должна описываться осторожно. Траст не является механизмом для уклонения от существующих кредиторов или законных требований. Хотя законодательный режим и сроки оспаривания могут быть благоприятными, перед выводом о защите активов необходимо проверить фактические обстоятельства, время передачи активов, платежеспособность учредителя и возможное влияние иностранного права.
Конфиденциальность также требует точной формулировки. Трастовый документ не является публичным документом в том же смысле, что и учредительные документы компании. Однако современная кипрская практика не является режимом полной закрытости. Управляющие и профессиональные поставщики услуг действуют в рамках законодательства о противодействии отмыванию денежных средств, правил о бенефициарной собственности и надзорных требований. Комиссия по ценным бумагам и биржам Кипра ведет реестр бенефициарных владельцев трастов и аналогичных правовых образований, а соответствующая информация должна храниться, подаваться или предоставляться в установленном порядке.
Частная трастовая компания может использоваться, когда семья или группа желает иметь специального корпоративного управляющего для одного или нескольких связанных трастов. Такая модель может обеспечить преемственность управления, знание семейных активов, более оперативное принятие решений и более тесную связь с нижестоящими холдинговыми компаниями, инвестиционными счетами или семейным бизнесом.
Вместе с тем частную трастовую компанию нельзя описывать как структуру, автоматически находящуюся вне регулирования. Если кипрская компания оказывает трастовые, фидуциарные или административные услуги, необходимо проверить применимость режима административных услуг, обязанности по противодействию отмыванию денежных средств, статус управляющих и директоров, объем деятельности и вопрос о том, является ли структура действительно частной или осуществляется в рамках бизнеса. Разъяснения кипрского регулятора также показывают, что обязанность регистрации траста может применяться даже тогда, когда управляющий не является лицензированным поставщиком административных услуг.
На практике частная трастовая компания должна вести надлежащие корпоративные и трастовые записи, протоколы решений управляющего, данные проверки учредителя и бенефициаров, учет трастовых активов, решения о распределениях и подтверждение происхождения средств. Это не факультативные документы, а часть правовой и комплаенс-инфраструктуры структуры.
Кипр развил регулируемый сектор инвестиционных фондов на основании Закона об альтернативных инвестиционных фондах 2018 года, Закон 124(I)/2018, законодательства об управляющих альтернативными инвестиционными фондами и соответствующих директив и циркуляров кипрского регулятора. Фондовая структура принципиально отличается от частного траста: она предназначена для коллективного инвестирования и защиты инвесторов, а не только для семейной преемственности.
На практике чаще всего рассматриваются три типа фондов: альтернативный инвестиционный фонд, альтернативный инвестиционный фонд с ограниченным числом инвесторов и зарегистрированный альтернативный инвестиционный фонд.
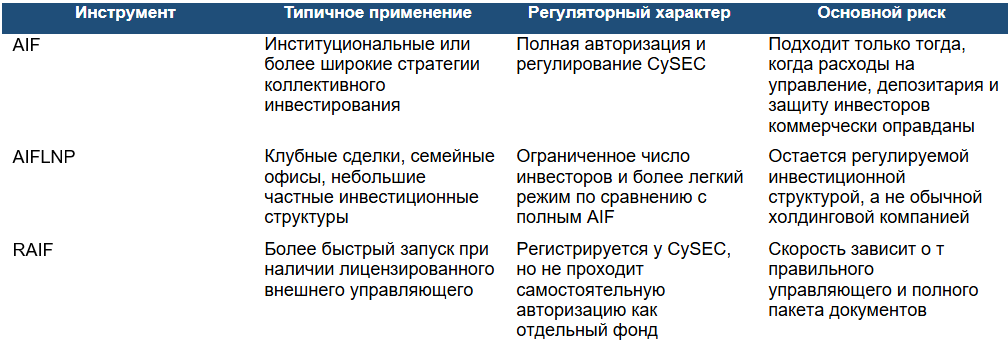
Режим RAIF особенно полезен, когда важны сроки запуска. Однако он не означает отсутствия регулирования. Регуляторная нагрузка переносится на лицензированного внешнего управляющего. Такой подход может быть удобен для частного капитала, недвижимости, кредитных стратегий, венчурных инвестиций и иных альтернативных стратегий, если управляющий назначен надлежащим образом, а круг инвесторов подходит для выбранного инструмента.
Структурирование фонда должно начинаться с состава инвесторов, инвестиционной стратегии, целевых активов, кредитного плеча, ликвидности, политики распределений, категории инвесторов, назначения управляющего и депозитария, а также юрисдикций маркетинга. Налоговые последствия важны, но они не должны определять фондовую структуру до анализа регуляторной пригодности.
Кипр сохраняет значение для международного имущественного и фондового планирования, однако анализ должен отражать актуальные правила, а не устаревшие общие формулировки. С 1 января 2026 года налог на прибыль компаний анализируется исходя из ставки 15 процентов в рамках налоговой реформы 2026 года. Поэтому структуры необходимо моделировать с использованием текущих допущений, а не прежней ставки 12,5 процента.
Для международных кипрских трастов налоговый режим зависит от резидентства и домицилия соответствующих лиц, источника дохода, характера активов и распределений. Траст, владеющий некипрскими активами в интересах некипрских бенефициаров, может иметь иной налоговый результат, чем траст, владеющий кипрской недвижимостью, кипрскими акциями или активами, создающими доход из источника на Кипре. Поэтому траст следует анализировать по каждому активу и по каждому бенефициару.
Для фондов анализ обычно включает налог на прибыль, налогообложение или освобождение прироста стоимости, кипрскую недвижимость, удерживаемые налоги при распределениях, налоговый режим инвесторов, налог на добавленную стоимость при необходимости, а также доступность специальных стимулов, включая условный вычет по новому капиталу или режим интеллектуальной собственности, если факты это подтверждают. Если фонд или холдинговая структура взаимодействует с низконалоговыми юрисдикциями, связанными сделками или финансированием, необходимо учитывать трансфертное ценообразование, бенефициарное право на доход и меры против злоупотреблений.
Практический вывод состоит в том, что Кипр не является просто низконалоговой юрисдикцией. Это юрисдикция Европейского союза, в которой налоговый результат зависит от фактического содержания, документов, управления, отчетности и соответствия между правовой формой и экономической деятельностью.
Планирование резидентства важно потому, что семьи и предприниматели часто хотят согласовать имущественную структуру, инвестиционный инструмент и личный переезд. Кипрские основания для проживания могут включать регистрацию граждан Европейского союза, визу цифрового кочевника, рабочие и бизнес-основания, проживание финансово самостоятельных лиц, анализ категории F и постоянное резидентство инвестора по Регламенту 6(2).
Для состоятельных семей постоянное резидентство по Регламенту 6(2) может предоставить более стабильное иммиграционное основание при соблюдении официальных инвестиционных и доходных требований. Для основателей бизнеса более уместным может быть рабочее или управленческое основание через кипрскую операционную компанию. Для удаленных специалистов может быть применима виза цифрового кочевника, но сама по себе она не создает постоянное резидентство или налоговое резидентство. Для граждан Европейского союза и членов их семей действует отдельная система регистрационных документов.
Налоговое резидентство остается отдельным вопросом. На Кипре действуют правила 183 дней и 60 дней, но они применяются независимо от иммиграционного статуса. Режим лиц без кипрского домицилия может быть особенно важен для международно мобильных лиц, особенно при наличии дивидендов и пассивного инвестиционного дохода. Однако такой режим требует отдельного анализа статуса и доказательств.
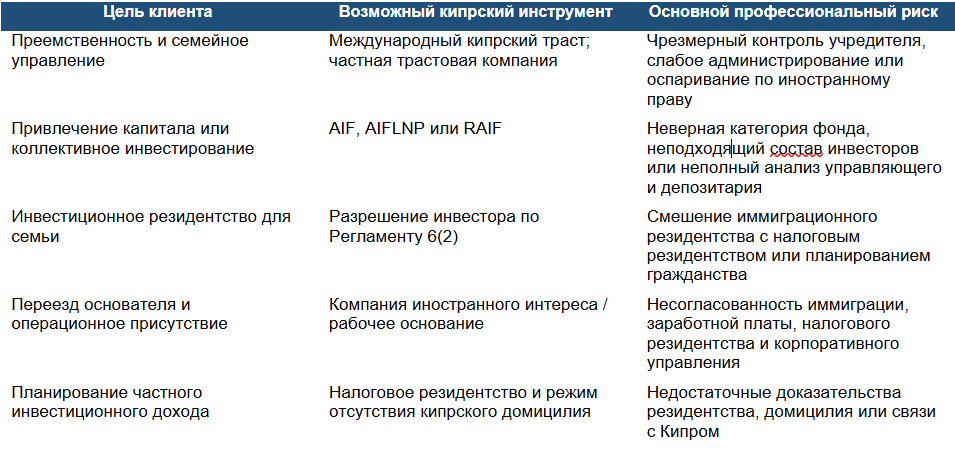
Кипр предлагает развитую платформу для международного планирования капитала, инвестиционного управления и переезда, но ее преимущество заключается в комплексности, а не в одном отдельном продукте. Траст может решать вопросы преемственности и управления; фонд может решать вопросы коллективного инвестирования; резидентский маршрут может решать вопросы семейной мобильности; налоговое резидентство может быть частью личного налогового планирования. Эти результаты нельзя сводить к одному универсальному кипрскому решению.
Для юристов, налоговых консультантов и инвестиционных специалистов правильный метод заключается в том, чтобы сначала определить цель клиента, а затем выбрать подходящий правовой инструмент. Трастовый документ, фондовая документация, корпоративное управление, иммиграционный маршрут, налоговый файл, бухгалтерские записи и документы по противодействию отмыванию денежных средств должны поддерживать одну и ту же фактическую картину. При таком подходе Кипр может быть устойчивой платформой Европейского союза для семей, инвесторов и владельцев бизнеса, планирующих капитал и международную мобильность.
Траст представляет собой фидуциарное правоотношение, при котором доверительные собственники управляют активами в интересах бенефициаров или для допустимой цели. Фонд объединяет капитал в соответствии с инвестиционной политикой и регуляторным режимом. Их управление, права инвесторов, налогообложение и обязанности различаются.
Трастовый договор обычно не является публичным документом, однако конфиденциальность не означает секретность. Доверительные собственники и провайдеры обязаны соблюдать правила о бенефициарном владении, противодействии отмыванию денег, санкциях, налоговой отчётности и законном раскрытии, включая применимые сведения в реестре CyTBOR.
Кипрское право может допускать сохранённые полномочия, но их необходимо тщательно оформить. Чрезмерный или противоречивый контроль способен ослабить предполагаемое фидуциарное обособление и повлиять на налоговые, наследственные, защитные и трансграничные последствия.
Нет. Анализ лицензирования зависит от деятельности, управления, собственности, юрисдикционных связей и оказываемых услуг. Одно только наименование частной трастовой компании не создаёт автоматического освобождения.
Они различаются порядком допуска, кругом инвесторов, моделью управления, надзором, запуском и операционными требованиями. RAIF не получает прямого разрешения CySEC как фонд и должен управляться внешним лицензированным управляющим; категория выбирается с учётом стратегии, инвесторов и распространения.
Нет. Иммиграционный статус и налоговое резидентство оцениваются отдельно. Налоговое резидентство обычно зависит от условий правила 183 или 60 дней и всех обстоятельств; статус домицилия также следует анализировать отдельно.
Нет. Участие в трасте или фонде само по себе не гарантирует иммиграционный результат. Каждый маршрут имеет отдельные условия, доказательства происхождения средств и текущие обязанности. Гражданство Кипра нельзя представлять как автоматическое следствие инвестиции.
© 2004-2024 Global Corporate Solutions

Получайте обновления и практические советы
по международному бизнесу, праву, налогообложению,
бухгалтерскому учёту и комплаенсу!
Следите за новостями офшорной индустрии в нашем Telegram:
Хотите получать обновления на e-mail?
Введите адрес электронной почты, чтобы подписаться на рассылку.
